Pflegezusatzversicherung ab 60: Kosten, Leistungen & Vergleich 2026
Stellen Sie sich vor: Sie sind im Ruhestand, kommen mit Ihrer Rente zurecht und haben sich vielleicht sogar etwas zurückgelegt. Dann wird plötzlich Pflege nötig – bei Ihnen selbst oder Ihrem Partner. Wer bezahlt das? Reicht die Rente? Und was passiert mit den Ersparnissen, die eigentlich für einen schönen Lebensabend gedacht waren?
Mit diesen Fragen sind Sie nicht allein. Viele Menschen ab 60 möchten vorsorgen, ohne sich durch komplizierte Versicherungsbedingungen kämpfen zu müssen. Die gute Nachricht: Sie müssen nicht sofort eine Versicherung abschließen. Zuerst lohnt es sich herauszufinden, ob bei Ihnen überhaupt eine finanzielle Lücke entstehen könnte.
Wir gehen deshalb Schritt für Schritt vor: Was könnte Pflege kosten? Was können Sie selbst tragen? Welche Lösungen gibt es? Erst danach schauen wir uns an, worauf es bei einer Pflegezusatzversicherung im Kleingedruckten ankommt.
Das Wichtigste auf einen Blick
- Die gesetzliche Pflegeversicherung ist eine Teilabsicherung – sie übernimmt nicht automatisch alle Pflegekosten.
- Im ersten Pflegeheimjahr lag die durchschnittliche monatliche Eigenbelastung bundesweit am 1. Juli 2026 bei 3.364 Euro. Der Betrag ist kein individueller Kostenvoranschlag.
- Pflegetagegeld bietet oft flexible Leistungen; die Vertragsbedingungen unterscheiden sich erheblich.
- Ein Abschluss ab 60 kann teuer sein. Gesundheitsprüfung, Beitragssteigerungen und mögliche Leistungsausschlüsse müssen berücksichtigt werden.
- Wer ausreichend Einkommen und verfügbare Rücklagen hat, benötigt unter Umständen keine Zusatzversicherung.
Wie hoch sind die Pflegeheimkosten 2026?
Der Verband der Ersatzkassen (vdek) ermittelt regelmäßig, was Pflegeheimbewohnerinnen und -bewohner im Durchschnitt selbst tragen. Die folgenden bundesweiten Monatswerte vom 1. Juli 2026 enthalten bereits die gesetzlichen Leistungszuschläge zum pflegebedingten Eigenanteil. Kosten einzelner Heime und Bundesländer können deutlich abweichen.
| Aufenthaltsdauer | Durchschnittliche Eigenbelastung/Monat |
| Bis 12 Monate | 3.364 € |
| Ab 12 Monaten | 3.051 € |
| Ab 24 Monaten | 2.633 € |
| Ab 36 Monaten | 2.111 € |
Die Eigenbelastung umfasst den verbleibenden pflegebedingten Anteil einschließlich Ausbildungskosten, Unterkunft und Verpflegung sowie Investitionskosten. Die Beträge sinken in dieser Modellübersicht mit längerer Aufenthaltsdauer wegen steigender gesetzlicher Zuschläge. Die tatsächlichen Heimpreise können sich währenddessen verändern.
Quelle: vdek, Daten zur Pflegeversicherung (Stand Juli 2026).
Beispielrechnung: Welche Lücke könnte entstehen?
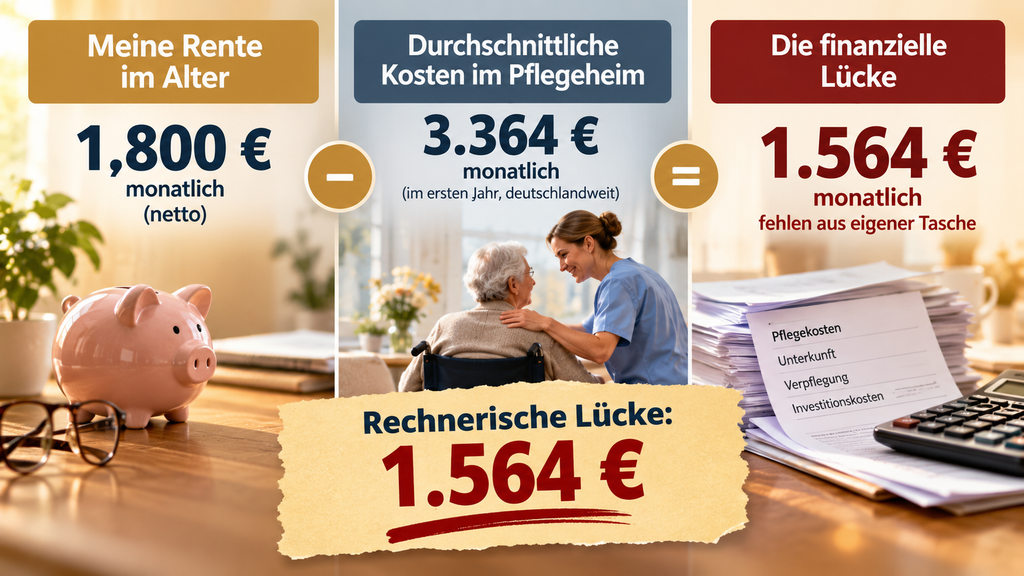
Angenommen, eine alleinstehende Person verfügt über 1.800 Euro monatliche verfügbare Rente und zahlt im ersten Heimjahr den bundesweiten Durchschnitt von 3.364 Euro Eigenbelastung. Die rechnerische Differenz beträgt 1.564 Euro pro Monat beziehungsweise 18.768 Euro in zwölf Monaten. Dabei sind mögliche weitere Einnahmen, andere laufende Verpflichtungen, individuelle Pflegekosten und Vermögen noch nicht berücksichtigt. Das ist ein Rechenbeispiel, keine persönliche Bedarfsanalyse.
Ihr erster Selbstcheck: Brauche ich überhaupt eine Zusatzversicherung?
Bevor Sie einen Tarif vergleichen, beantworten Sie drei Fragen. Es geht um Ihre persönliche Situation, nicht um eine pauschale Empfehlung.
- Könnte ich zusätzliche Pflegekosten längerfristig aus Einkommen und frei verfügbaren Rücklagen bezahlen?
- Bleibt dabei genug Geld für meinen Partner und andere Verpflichtungen?
- Könnte ich Versicherungsbeiträge auch in zehn oder fünfzehn Jahren noch zuverlässig bezahlen?
Erste Orientierung: Wer ausreichend Mittel hat, braucht möglicherweise keine Zusatzversicherung. Bei einer großen Pflegelücke kann Beratung sinnvoll sein. Wenn die Beiträge das Budget überfordern, ist eine Versicherung nicht automatisch die passende Lösung.
Drei Wege, die Lücke zu schließen
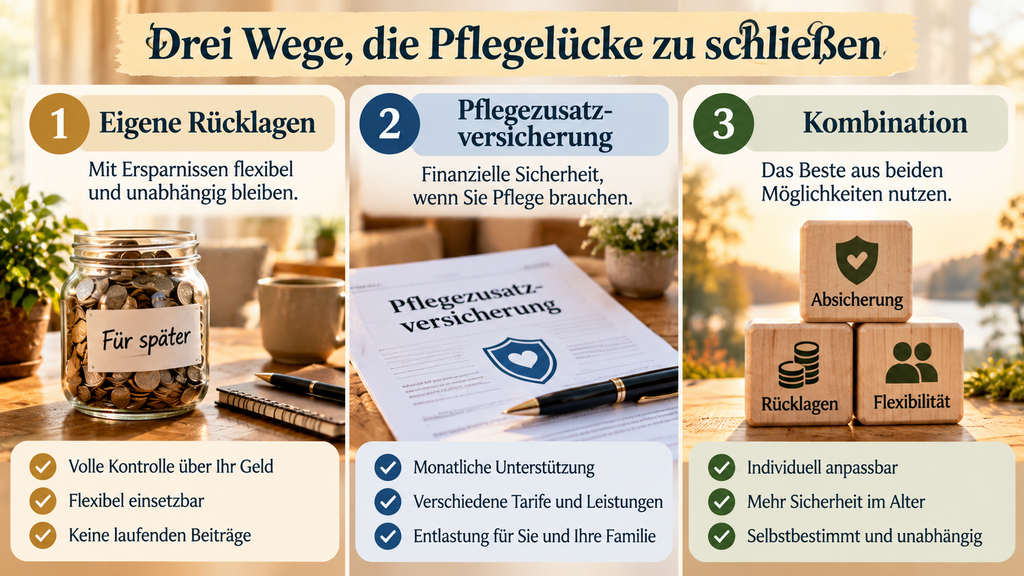
- Selbst vorsorgen: Rücklagen und laufendes Einkommen bewusst für mögliche Pflegekosten einplanen.
- Teilweise versichern: Eine realistische monatliche Lücke mit einem bezahlbaren Pflegezusatztarif reduzieren.
- Kombinieren: Einen Teil über Rücklagen, einen Teil über Versicherung abdecken. Das kann günstiger sein als eine sehr hohe Vollabsicherung.
Wichtig: Die Beispielrechnung mit der Rente zeigt nur eine mögliche Größenordnung. Bei Paaren muss auch der Lebensunterhalt des zu Hause lebenden Partners berücksichtigt werden. Bei unzureichenden Mitteln können unter gesetzlichen Voraussetzungen Sozialleistungen greifen; die Regeln zur Heranziehung von Angehörigen sind gesondert zu prüfen.
Welche Leistungen gibt es bei Pflege zu Hause?
Die Höhe der gesetzlichen Leistungen richtet sich nach dem anerkannten Pflegegrad und der Versorgungsform. Pflegegeld wird unter Voraussetzungen bei selbst organisierter häuslicher Pflege gezahlt. Pflegesachleistungen sind Budgets für zugelassene Pflegedienste; beide können anteilig kombiniert werden.
| Pflegegrad | Pflegegeld/Monat | Pflegesachleistungen bis/Monat |
| 1 | – | – |
| 2 | 347 € | 796 € |
| 3 | 599 € | 1.497 € |
| 4 | 800 € | 1.859 € |
| 5 | 990 € | 2.299 € |
Bei Pflegegrad 1 können andere Leistungen wie der Entlastungsbetrag infrage kommen. Die Tabelle zeigt nur ausgewählte Leistungen, nicht das vollständige Leistungssystem. Quelle: Bundesgesundheitsministerium, Leistungsansprüche 2026 (PDF).
Welche Arten der Pflegezusatzversicherung gibt es?
Pflegetagegeldversicherung
Sie zahlt bei anerkanntem Pflegegrad einen vertraglich vereinbarten Betrag pro Tag beziehungsweise Monat. Das Geld kann grundsätzlich flexibel verwendet werden. Entscheidend ist, wie viel bereits bei Pflegegrad 2 oder 3 ausgezahlt wird und ob Leistungen sowohl zu Hause als auch im Heim gelten.
Pflegekostenversicherung
Sie beteiligt sich nach den vereinbarten Regeln an nachgewiesenen Pflegekosten. Das kann die Verwendung einschränken: Nicht jede Ausgabe ist erstattungsfähig. Achten Sie auf Erstattungsquoten, Obergrenzen und erforderliche Nachweise.
Pflegerentenversicherung
Sie zahlt bei Pflegebedürftigkeit eine vereinbarte Rente. Je nach Produkt können zusätzliche Gestaltungsmöglichkeiten bestehen; die Beiträge sind häufig höher. Vergleichen Sie die Bedingungen und Kosten sorgfältig.
Was kostet eine Pflegezusatzversicherung ab 60?
Ein verlässlicher Pauschalbeitrag lässt sich nicht nennen. Alter bei Abschluss, Gesundheitszustand, gewünschte Leistung, Tarif und Versicherer beeinflussen den Preis. Zur Einordnung: Die Verbraucherzentrale nennt für ein bestimmtes Pflegetagegeld-Beispiel bei 50-Jährigen 2026 eine Spanne von 70 bis 160 Euro monatlich. Das ist ausdrücklich kein Preisangebot für Menschen ab 60. Beiträge können im Vertragsverlauf steigen.
Quelle: Verbraucherzentrale: Ist eine Pflegezusatzversicherung sinnvoll? (Stand Mai 2026).
Für wen kann sich eine Zusatzversicherung lohnen – und für wen nicht?
Eine Absicherung kann besonders interessant sein, wenn die voraussichtlichen Eigenkosten nicht aus laufenden Einkünften und verfügbaren Rücklagen gedeckt werden könnten und Sie die Beiträge dauerhaft tragen können. Wer über ausreichend frei verfügbares Vermögen oder hohe sichere Einkünfte verfügt, kann das Risiko unter Umständen selbst tragen. Eine Versicherung ist auch dann keine gute Lösung, wenn die Beiträge das monatliche Budget überfordern.
Was bedeutet das jetzt für Sie?
Sie können mögliche Pflegekosten gut selbst tragen? Dann ist eine zusätzliche Versicherung nicht zwingend nötig. Es bleibt voraussichtlich eine größere Lücke? Prüfen Sie, welche Absicherung dafür infrage kommt. Die Beiträge würden Ihre Rente stark belasten? Dann kann unabhängige Beratung helfen, Alternativen abzuwägen. Diese Orientierung ersetzt keine individuelle Berechnung.
Pflegezusatzversicherung vergleichen – wenn Sie Ihren Bedarf kennen
Wenn Sie Ihre persönliche Pflegelücke kennen und eine zusätzliche Absicherung für sinnvoll halten, können Sie unverbindlich Angebote vergleichen. Achten Sie dabei nicht nur auf den Preis, sondern auch auf die Leistungen zu Hause und im Heim, Gesundheitsfragen und mögliche Beitragssteigerungen.
WERBUNG · AFFILIATE-PARTNER
Pflegezusatzversicherung: Tarife prüfen
Wenn du deinen persönlichen Absicherungsbedarf kennst, kannst du über unseren Partnerlink unverbindlich Tarife und Leistungen vergleichen. Achte besonders auf die Leistungen bei Pflege zu Hause und im Heim sowie auf die langfristigen Beiträge.
Jetzt zum Tarifcheck →Externer Partnerlink · Bei einem Abschluss kann eine Provision anfallen. Für dich entstehen dadurch keine zusätzlichen Kosten.
Häufige Fragen zur Pflegezusatzversicherung ab 60
Klicke auf eine Frage, um die Antwort zu lesen.
Kann man mit über 60 noch eine Pflegezusatzversicherung abschließen?
Grundsätzlich ja, abhängig von Versicherer, Eintrittsalter und Gesundheitsprüfung. Die Auswahl kann kleiner und der Beitrag höher sein als bei einem früheren Abschluss.
Zahlt die gesetzliche Pflegeversicherung alle Heimkosten?
Nein. Sie ist eine Teilabsicherung. Auch nach Leistungen der Pflegekasse und gesetzlichen Zuschlägen verbleibt regelmäßig eine Eigenbelastung.
Ist eine Pflegezusatzversicherung steuerlich absetzbar?
Beiträge können unter Umständen als sonstige Vorsorgeaufwendungen berücksichtigt werden. Ob sich dies steuerlich auswirkt, hängt von Ihrer individuellen Situation und den geltenden Höchstbeträgen ab. Lassen Sie dies bei Bedarf steuerlich prüfen.
Was passiert, wenn ich die Beiträge später nicht mehr bezahlen kann?
Je nach Vertrag kann eine Kündigung oder Beitragsfreistellung möglich sein; dabei kann Versicherungsschutz verloren gehen oder reduziert werden. Klären Sie solche Optionen vor dem Abschluss.
Was ist mit Pflege-Bahr?
Staatlich geförderte Pflegetagegeldtarife erhalten unter Voraussetzungen einen Zuschuss. Nach Einschätzung der Verbraucherzentrale sind ihre Leistungen häufig niedrig und die Bedingungen oft weniger günstig als bei ungeförderten Alternativen. Vergleichen Sie genau.
Sieben Vertragsfallen: Worauf es ab 60 wirklich ankommt
1. Gesundheitsfragen und Vorerkrankungen
Vorerkrankungen können zu Ablehnung, Zuschlägen oder eingeschränkten Angeboten führen. Eine Diagnose wie Bluthochdruck bedeutet jedoch nicht bei jedem Versicherer automatisch das Aus. Entscheidend sind die konkret gestellten Gesundheitsfragen und die Annahmeregeln des jeweiligen Tarifs. Beantworten Sie alle Fragen vollständig und wahrheitsgemäß. Bei Unsicherheit kann eine unabhängige Beratung oder eine anonyme Risikovoranfrage sinnvoll sein.
2. Volle Leistung im Heim, weniger zu Hause?
Manche Tarife unterscheiden zwischen ambulanter und stationärer Pflege sowie zwischen den Pflegegraden. Ein rein illustratives Beispiel: Bei vereinbarten 1.500 Euro stationärer Monatsleistung kann ein Tarif im Heim ab Pflegegrad 2 voll zahlen, während für häusliche Pflege bei Pflegegrad 2 nur 30 Prozent – also 450 Euro – vorgesehen sind. Das ist kein allgemeiner Marktstandard und kein konkretes Tarifangebot. Prüfen Sie die Leistungstabelle des tatsächlichen Vertrags.
3. Wartezeiten und Leistungsvoraussetzungen
Einige Verträge sehen Wartezeiten oder besondere Voraussetzungen vor, andere verzichten darauf. Achten Sie darauf, ab wann Leistungen beginnen, wie Pflegebedürftigkeit festgestellt wird und welche Ausschlüsse gelten. Verlassen Sie sich nicht allein auf Werbeaussagen wie „sofortiger Schutz“.
4. Beiträge trotz Pflegebedürftigkeit
Eine Beitragsbefreiung im Pflegefall ist nicht selbstverständlich. Prüfen Sie, ob sie vereinbart ist, ab welchem Pflegegrad sie gilt und ob Zusatzbausteine dafür nötig sind. Gerade bei langjähriger Pflege kann dieser Unterschied ins Gewicht fallen.
5. Dynamik: Schützt die Leistung auch in 20 Jahren?
Steigende Pflegekosten können den Wert einer fest vereinbarten Leistung mindern. Bei einer angenommenen jährlichen Preissteigerung von 3 Prozent hätten 1.500 Euro in 20 Jahren nur noch die heutige Kaufkraft von rund 831 Euro. Prüfen Sie, ob regelmäßige Leistungserhöhungen ohne erneute Gesundheitsprüfung möglich sind, bis zu welchem Alter sie angeboten werden und ob sie im Leistungsfall weiterlaufen.
6. Abgelehnte Dynamikangebote
Einige Versicherungsbedingungen begrenzen das Recht auf spätere Erhöhungen, wenn Dynamikangebote wiederholt abgelehnt werden. Eine pauschale „Zweimal widersprechen und alles ist verloren“-Regel gilt nicht für alle Tarife. Prüfen Sie deshalb die konkrete Klausel und lassen Sie sich ihre Folgen erklären.
7. Steigende Beiträge und Kündigung
Auch ein anfangs günstiger Tarif kann langfristig zur Belastung werden. Lassen Sie sich erläutern, wann Beiträge angepasst werden können und was passiert, wenn Sie später nicht mehr zahlen können. Eine Kündigung kann dazu führen, dass der Schutz ohne ausreichenden Gegenwert endet.
Zehn Fragen vor dem Vertragsabschluss
Hake die Fragen ab, die du bereits geklärt hast. Die Auswahl bleibt nur während deines Seitenbesuchs erhalten.
Merksatz: Nicht der „Testsieger“ ist automatisch die beste Lösung. Entscheidend sind Ihre persönliche Pflegelücke, die tatsächlich versicherten Leistungen und ein Beitrag, der dauerhaft in Ihr Budget passt.
Fazit: Absichern – aber nicht um jeden Preis
Eine Pflegezusatzversicherung kann ab 60 sinnvoll sein, wenn eine realistische Versorgungslücke besteht und die Beiträge auch im höheren Alter tragbar bleiben. Sie ist jedoch kein Pflichtprodukt. Prüfen Sie zuerst Ihre eigene finanzielle Situation, lassen Sie sich bei Bedarf unabhängig beraten und vergleichen Sie anschließend die Leistungen im Detail.
Hinweis: Dieser Beitrag bietet allgemeine Informationen (Stand: Oktober 2026), keine individuelle Versicherungs-, Rechts- oder Steuerberatung. Leistungsbeträge und Preise können sich ändern.
14 Kommentare